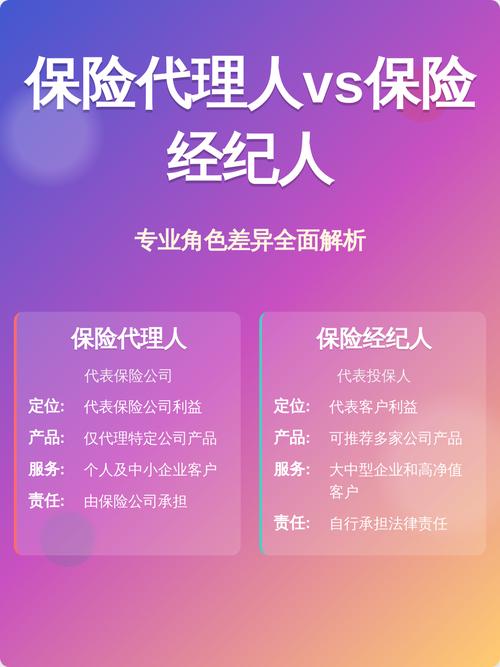
保险代理人vs保险经纪人 差异解析与文化经纪人服务新视角
在保险市场中,消费者常常接触到“保险代理人”和“保险经纪人”这两个角色。尽管它们都致力于帮助客户获得保险保障,但在法律定位、服务模式、利益代表以及职业文化上存在显著差异。随着“文化经纪人服务”理念的兴起,保险中介行业也迎来了新的思考维度。本文将从多个角度解析保险代理人与保险经纪人的差异,并探讨文化经纪人服务在保险领域的应用价值。
一、法律定位与代表利益不同
保险代理人:根据《保险法》规定,保险代理人是根据保险人的委托,向保险人收取佣金,并在保险人授权的范围内代为办理保险业务的机构或个人。其核心特征是代表保险公司利益,代理销售特定保险公司的产品。代理人通常与一家或多家保险公司签约,但多数只销售所属公司的产品。
保险经纪人:保险经纪人是基于投保人的利益,为投保人与保险人订立保险合同提供中介服务,并依法收取佣金的机构。其核心特征是代表投保人利益,可以站在客户角度,从多家保险公司中筛选产品,提供对比分析和建议。
简言之,代理人卖的是“自家产品”,经纪人卖的是“解决方案”。
二、服务范围与产品选择
- 代理人:产品线相对单一,主要销售所属公司的保险产品。优势在于对自家产品条款、核保规则、理赔流程非常熟悉,能提供较为深入的直接服务。
- 经纪人:可合作多家保险公司,产品库更丰富,能够根据客户需求进行跨公司组合。经纪人需要具备更广泛的产品知识、对比能力和风险管理思维,服务更偏向咨询顾问式。
三、佣金模式与利益冲突
两者都主要依靠佣金收入,但佣金来源不同:
- 代理人佣金由所属保险公司支付,因此其立场天然偏向保险公司。
- 经纪人佣金通常由保险公司支付(部分地区可向客户收取咨询费),但法律要求其代表客户利益。不过,实际操作中,经纪人仍需平衡佣金高低与客户利益,可能存在潜在冲突。
因此,无论代理人还是经纪人,专业操守和透明度都至关重要。
四、专业能力与职业形象
- 代理人:往往专注于销售技能和产品话术,入门门槛相对较低,但优秀代理人能成为客户的家庭风险顾问。
- 经纪人:因涉及多公司产品对比、方案设计,通常需要更强的分析能力和法律、税务、医学等综合知识。经纪人的职业形象更接近“医生”或“律师”,提供诊断和处方。
五、文化经纪人服务:保险中介的新视角
“文化经纪人服务”原指在文化娱乐领域,经纪人不仅负责商业对接,还负责艺人形象塑造、职业规划和价值传递。这一理念迁移到保险行业,可以理解为:保险中介不应只卖保单,而应成为客户“风险文化”的传播者和“保障文化”的共建者。
具体体现在:
- 价值观引领:代理人或经纪人应传递“保障是为了更从容地生活”的理念,而非单纯制造焦虑、推销产品。
- 长期陪伴:像文化经纪人规划艺人职业生涯一样,保险中介应陪伴客户全生命周期,从单身、结婚、育儿到退休,动态调整保障方案。
- 教育服务:通过内容输出、风险讲座、理赔故事分享,提升客户的风险认知和保险素养,让保险消费更理性。
- 跨界整合:整合医疗、法律、税务、养老等资源,为客户提供超越保单的增值服务,这正是“文化经纪人”式的综合服务能力。
六、如何选择:代理人还是经纪人?
- 如果你看重品牌忠诚度、希望与某家保险公司建立深度关系,且该公司的产品已满足需求,代理人是不错的选择。
- 如果你需求复杂、希望货比三家、获得中立建议,或需要跨公司组合方案,经纪人更合适。
- 无论选谁,关键看其专业度、诚信度和服务文化。一个具备“文化经纪人”思维的从业者,无论身份是代理人还是经纪人,都能为客户创造独特价值。
##
保险代理人与保险经纪人的差异,本质上是立场、产品和服务模式的差异。在监管趋严、消费者觉醒的今天,单纯依靠话术和人情已成过去。具备文化经纪人服务意识的保险从业者,将更注重客户价值、长期关系和知识赋能,从而在激烈的市场竞争中赢得信任。对于消费者而言,理解这些差异,有助于做出更明智的保险决策。
如若转载,请注明出处:http://www.983qu.com/product/47.html
更新时间:2026-10-05 14:56:39